Fiji Innovation Hub — Catalyseur Fintech et Start-up Hébergé par la Banque Centrale à Suva
Fidji
La Banque de réserve des Fidji héberge à Suva un hub d'innovation soutenu par l'UNCDF et le PNUD, qui a …
Zimbabwe · Harare · Voir le profil de Zimbabwe · Voir le profil de Harare
Preuves: Descriptif / auto-déclaré Top 39% 71/100 · Demandez à Evidence Copilot à propos de cette pratique
Econet a lancé EcoCash à Harare en 2011. En six ans, le service a traité plus de 23 milliards de dollars — plus que le PIB du pays — avec 6,7 millions d'utilisateurs, 99,8 % de part de marché, des gains d'inclusion rurale mais des frictions réglementaires.
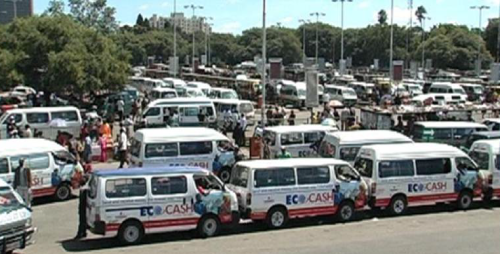
Econet Wireless a lancé EcoCash à Harare en septembre 2011, au lendemain de la crise d'hyperinflation de 2008-2009 au Zimbabwe et des pénuries chroniques de billets de banque qui avaient laissé une grande partie de la population sans accès fiable à des liquidités ou à des comptes bancaires.
EcoCash visait à offrir aux Zimbabwéens une alternative de monnaie mobile aux espèces et à la banque formelle, en utilisant le réseau télécoms d'Econet et un réseau d'agents pour atteindre des zones peu couvertes par les infrastructures bancaires classiques.
La croissance a été rapide : EcoCash a déclaré 270 000 clients actifs dans les huit mois suivant le lancement, et en novembre 2017 comptait 6,7 millions d'utilisateurs enregistrés contre environ 2 millions de titulaires de comptes bancaires classiques dans le pays, soutenue par un réseau qui avait dépassé 9 000 agents.
Une étude de cas universitaire documente qu'au cours de ses six premières années d'exploitation, EcoCash a traité plus de 23 milliards de dollars de transactions — plus que le PIB total du Zimbabwe, d'environ 22 milliards de dollars en 2017 — et qu'elle détenait environ 99,8 % du marché de la monnaie mobile au Zimbabwe. Des enquêtes universitaires indépendantes auprès d'utilisateurs ruraux ont révélé que le réseau d'agents d'EcoCash était la raison la plus citée (88,6 % des répondants dans une étude) pour l'amélioration de l'accès aux services financiers, soutenant les transferts d'argent, l'épargne et les paiements.
Le bilan n'est pas sans frictions : EcoCash a fait l'objet à plusieurs reprises d'interventions de la banque centrale et du gouvernement — notamment des suspensions d'agents et des ordres de plafonnement des transactions lors de crises monétaires et inflationnistes — illustrant la volatilité réglementaire qui peut accompagner une plateforme de monnaie mobile dominée par un seul opérateur dans un environnement monétaire fragile.
Own resources / municipal budget
Pistes de financement indicatives pour des pratiques de ce type — vérifiez toujours les appels en cours et les règles d'éligibilité de chaque programme.
Vous portez cette pratique ? Revendiquez-la — les porteurs vérifiés obtiennent un contact public sur la page et peuvent proposer des corrections.
D'où proviennent les informations de cette pratique, et quand.
Fidji
La Banque de réserve des Fidji héberge à Suva un hub d'innovation soutenu par l'UNCDF et le PNUD, qui a …
Kazakhstan
Le Fonds Damu du Kazakhstan a testé trois instruments de financement des PME ; une étude de la Banque mondiale …
Émirats arabes unis
Hub de startups à soutien souverain d'Abu Dhabi, lancé en mars 2019 sur l'île Al Maryah avec 535 millions AED …
Norvège
Oslo's 100%-city-owned business development agency, founded 2014. By 2023 the Oslo startup ecosystem it builds counted 2,051 companies employing 14,300 …
Ouvrir le copilote complet Fondé sur des pratiques citées — vérifiez toujours les sources.