Fiji Innovation Hub — Centro de Fintech e Startups Sediado no Banco Central em Suva
Fiji
O Banco de Reserva das Fiji acolhe um hub de inovação apoiado pelo UNCDF/PNUD em Suva, que organizou um hackathon …
Zimbabwe · Harare · Ver o perfil de Zimbabwe · Ver o perfil de Harare
Evidência: Descritivo / autorreportado Top 39% 71/100 · Pergunte a Evidence Copilot sobre esta prática
A Econet lançou o EcoCash em Harare em 2011, em plena escassez de numerário. Em seis anos processou mais de 23 mil milhões de dólares — mais do que o PIB do país — com 6,7 milhões de utilizadores e 99,8% de quota, com ganhos de inclusão rural mas atrito regulatório recorrente.
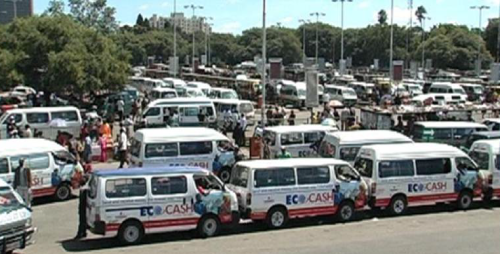
A Econet Wireless lançou a EcoCash em Harare em setembro de 2011, na sequência da crise de hiperinflação de 2008-09 no Zimbabué e da escassez crónica de notas bancárias que tinha deixado grande parte da população sem acesso fiável a dinheiro ou contas bancárias.
A EcoCash visava dar aos zimbabueanos uma alternativa de dinheiro móvel ao numerário e à banca formal, utilizando a rede de telecomunicações da Econet e uma rede de agentes para alcançar áreas com pouca infraestrutura bancária convencional.
O crescimento foi rápido: a EcoCash reportou 270.000 clientes ativos nos primeiros oito meses após o lançamento, e em novembro de 2017 tinha 6,7 milhões de utilizadores registados face a cerca de 2 milhões de titulares de contas bancárias convencionais no país, apoiada por uma rede que tinha crescido para mais de 9.000 agentes.
Um estudo de caso académico documenta que, nos seus primeiros seis anos de funcionamento, a EcoCash processou mais de 23 mil milhões de dólares em transações — mais do que o PIB total do Zimbabué, de cerca de 22 mil milhões de dólares em 2017 — e que detinha cerca de 99,8% do mercado de dinheiro móvel do Zimbabué. Estudos académicos independentes junto de utilizadores rurais concluíram que a rede de agentes da EcoCash foi a razão mais citada (88,6% dos inquiridos num estudo) para o acesso melhorado a serviços financeiros, apoiando remessas, poupanças e pagamentos.
O historial não é isento de atritos: a EcoCash tem sido repetidamente alvo de intervenção do banco central e do governo — incluindo suspensões de agentes e ordens de limite de transações durante crises cambiais e inflacionárias — ilustrando a volatilidade regulatória que pode acompanhar uma plataforma de dinheiro móvel dominante de um único operador num ambiente de moeda frágil.
Own resources / municipal budget
Vias de financiamento indicativas para práticas deste tipo — verifique sempre os avisos abertos e as regras de elegibilidade de cada programa.
Implementa esta prática? Reivindique-a — implementadores verificados obtêm um contacto público na página e podem propor correções.
De onde foi obtida a informação desta prática, e quando.
Fiji
O Banco de Reserva das Fiji acolhe um hub de inovação apoiado pelo UNCDF/PNUD em Suva, que organizou um hackathon …
Cazaquistão
O Fundo Damu do Cazaquistão testou três instrumentos de financiamento para PME; um estudo do Banco Mundial de 2026 concluiu …
Emirados Árabes Unidos
Hub de startups soberano de Abu Dhabi, lançado em março de 2019 em Al Maryah Island com AED 535 milhões …
Noruega
Oslo's 100%-city-owned business development agency, founded 2014. By 2023 the Oslo startup ecosystem it builds counted 2,051 companies employing 14,300 …
Abrir o copiloto completo Baseado em práticas citadas — verifique sempre as fontes.