Fiji Innovation Hub — Catalizador Fintech y de Startups Alojado en el Banco Central de Suva
Fiyi
El Banco de la Reserva de Fiyi alberga en Suva un centro de innovación respaldado por el UNCDF y el …
Zimbabue · Harare · Ver el perfil de Zimbabue · Ver el perfil de Harare
Evidencia: Descriptivo / autodeclarado Top 39% 71/100 · Pregunte a Evidence Copilot sobre esta práctica
Econet lanzó EcoCash en Harare en 2011, en medio de la escasez de efectivo. En seis años procesó más de 23.000 millones de dólares — más que el PIB del país — con 6,7 millones de usuarios y 99,8% de cuota, con avances de inclusión rural pero fricciones regulatorias recurrentes.
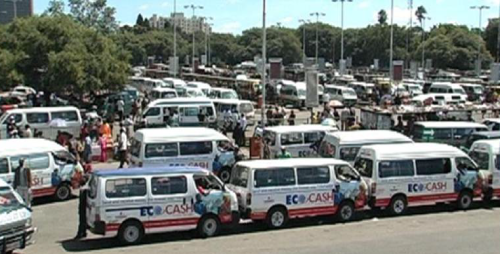
Econet Wireless lanzó EcoCash en Harare en septiembre de 2011, tras la crisis de hiperinflación de 2008-09 en Zimbabue y la escasez crónica de billetes bancarios que había dejado a gran parte de la población sin acceso fiable a efectivo o cuentas bancarias.
EcoCash pretendía ofrecer a los zimbabuenses una alternativa de dinero móvil al efectivo y a la banca formal, utilizando la red de telecomunicaciones de Econet y una red de agentes para llegar a zonas con poca infraestructura bancaria convencional.
El crecimiento fue rápido: EcoCash reportó 270.000 clientes activos en los primeros ocho meses tras el lanzamiento, y en noviembre de 2017 tenía 6,7 millones de usuarios registrados frente a alrededor de 2 millones de titulares de cuentas bancarias convencionales en el país, respaldada por una red que había crecido a más de 9.000 agentes.
Un estudio de caso académico documenta que, en sus primeros seis años de operación, EcoCash procesó más de 23.000 millones de dólares en transacciones, más que el PIB total de Zimbabue, de unos 22.000 millones de dólares en 2017, y que ostentaba en torno al 99,8% del mercado de dinero móvil de Zimbabue. Encuestas académicas independientes a usuarios rurales encontraron que la red de agentes de EcoCash fue la razón más citada (88,6% de los encuestados en un estudio) para el acceso mejorado a servicios financieros, apoyando remesas, ahorros y pagos.
El historial no está exento de fricciones: EcoCash ha sido objeto repetidamente de intervención del banco central y del gobierno, incluyendo suspensiones de agentes y órdenes de límite de transacciones durante crisis monetarias e inflacionarias, lo que ilustra la volatilidad regulatoria que puede acompañar a una plataforma de dinero móvil dominante de un único operador en un entorno de moneda frágil.
Own resources / municipal budget
Vías de financiación indicativas para prácticas de este tipo: compruebe siempre las convocatorias vigentes y las reglas de elegibilidad de cada programa.
¿Usted implementa esta práctica? Reivindíquela — los implementadores verificados obtienen un contacto público en la página y pueden proponer correcciones.
De dónde se obtuvo la información de esta práctica, y cuándo.
Fiyi
El Banco de la Reserva de Fiyi alberga en Suva un centro de innovación respaldado por el UNCDF y el …
Kazajistán
El Fondo Damu de Kazajistán probó tres instrumentos de financiación para PYME; un estudio del Banco Mundial de 2026 concluyó …
Emiratos Árabes Unidos
Hub de startups con respaldo soberano de Abu Dabi, lanzado en marzo de 2019 en Al Maryah Island con AED …
Noruega
Oslo's 100%-city-owned business development agency, founded 2014. By 2023 the Oslo startup ecosystem it builds counted 2,051 companies employing 14,300 …
Abrir el copiloto completo Basado en prácticas citadas: comprueba siempre las fuentes.